Domain babyueberwachung.de kaufen?
Wir ziehen mit dem Projekt
babyueberwachung.de um.
Sind Sie am Kauf der Domain
babyueberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain babyueberwachung.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
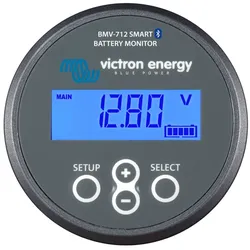
Victron BMV-712 Smart Batterie-Monitor Computer ÜberwachungVictron Energy Batterie Monitor BMV-712 Smart Die Hauptaufgabe der Batterieüberwachung ist es, verbrauchte Ampère-Stunden (Ah) sowie den aktuellen Batterie-Ladezustand zu erfassen. Die Ampère-Stunden werden durch Integration des Stromflusses in die bzw. aus der Batterie ermittelt. Bei konstantem Strom entspricht die Integration der Multiplikation von Strom und Zeit. Z.B. ergibt ein Entladestrom von 10A über 2Std. einen Wert von 20Ah. Standardfunktionen Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand Restlaufzeit bei aktueller Entladerate Programmierbarer visueller und akustischer Alarm Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. Shunt-Kapazität bis zu 10,000 Ampere auswählbar. VE.Direct Kommunikationsanschluss Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. Breiter Eingangsspannungsbereich: 6,5 – 95 V Hohe Strommessauflösung 10 mA (0,01 A) Geringer Stromverbrauch 2,9 Ah pro Monat (4 mA) bei 12 V und 2,2 Ah pro Monat (3 mA) bei 24 V Abmessungen Vorderseite 63mm Durchmesser Frontblende 69 x 69mm Durchmesser Gehäuse 52mm Tiefe Gehäuse 31mm Kabellänge 10m Einfache Programmierung (mit Ihrem Smartphone!) Ein Schnellinstallationsmenü und ein ausführliches Setup-Menü mit Bildlauf unterstützen den Nutzer, wenn er die verschiedenen Einstellungen vornimmt. Alternativ lässt sich auch eine schnelle und einfache Lösung nutzen: Laden Sie sich dafür die Smartphone App herunter (Bluetooth Smart Dongle erforderlich). Modellnummer: BAM030712000126,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
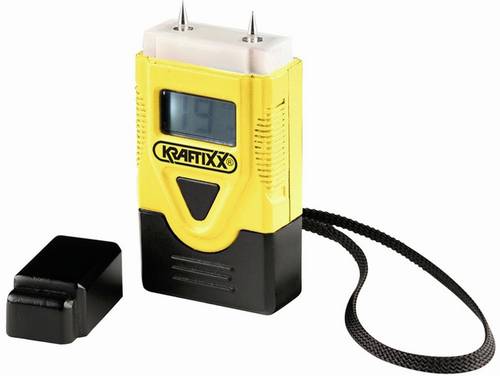
Kwb Materialfeuchtemessgerät Temperaturmessungidealer Einsatz bei Sanierungsarbeiten, Wasserschäden, Holzkauf für viele Materialien geeignet wie -Holz, Pappe, Papier, Gips, Beton, Mörtel LED Display mit Hintergundbeleuchtung Messung der Umgebungstemperatur in °C und °F inkl. Batterien 4xLR4424,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Victron BMV-712 Smart Batterie-Monitor Computer ÜberwachungVictron Energy Batterie Monitor BMV-712 Smart Die Hauptaufgabe der Batterieüberwachung ist es, verbrauchte Ampère-Stunden (Ah) sowie den aktuellen Batterie-Ladezustand zu erfassen. Die Ampère-Stunden werden durch Integration des Stromflusses in die bzw. aus der Batterie ermittelt. Bei konstantem Strom entspricht die Integration der Multiplikation von Strom und Zeit. Z.B. ergibt ein Entladestrom von 10A über 2Std. einen Wert von 20Ah. Standardfunktionen Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand Restlaufzeit bei aktueller Entladerate Programmierbarer visueller und akustischer Alarm Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. Shunt-Kapazität bis zu 10,000 Ampere auswählbar. VE.Direct Kommunikationsanschluss Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. Breiter Eingangsspannungsbereich: 6,5 – 95 V Hohe Strommessauflösung 10 mA (0,01 A) Geringer Stromverbrauch 2,9 Ah pro Monat (4 mA) bei 12 V und 2,2 Ah pro Monat (3 mA) bei 24 V Abmessungen Vorderseite 63mm Durchmesser Frontblende 69 x 69mm Durchmesser Gehäuse 52mm Tiefe Gehäuse 31mm Kabellänge 10m Einfache Programmierung (mit Ihrem Smartphone!) Ein Schnellinstallationsmenü und ein ausführliches Setup-Menü mit Bildlauf unterstützen den Nutzer, wenn er die verschiedenen Einstellungen vornimmt. Alternativ lässt sich auch eine schnelle und einfache Lösung nutzen: Laden Sie sich dafür die Smartphone App herunter (Bluetooth Smart Dongle erforderlich). Modellnummer: BAM030712000126,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kwb Materialfeuchtemessgerät Temperaturmessungidealer Einsatz bei Sanierungsarbeiten, Wasserschäden, Holzkauf für viele Materialien geeignet wie -Holz, Pappe, Papier, Gips, Beton, Mörtel LED Display mit Hintergundbeleuchtung Messung der Umgebungstemperatur in °C und °F inkl. Batterien 4xLR4424,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Withings ScanWatch Light schwarz Herzfrequenzmessung, Schlafüberwachung24/7 Herzfrequenzmessung / Leitfaden Menstruationszyklus / Mehr als 40 Aktivitäten werden erfasst (HF, Connected GPS) / Erweiterte Schlafüberwachung (Atmungsstörungen und Atemfrequenz) / Erweiterte Schlafüberwachung (Atmungsstörungen und Atemfrequenz)229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.